Moins de puces, plus de cuivre : la pièce manquante dans les répartitions actuelles des marchés émergents
La croissance fulgurante des sociétés asiatiques de matériel d’IA déforme le paysage des marchés émergents dans son ensemble. L’Amérique latine offre un moyen de se rééquilibrer, d’élargir les expositions sectorielles et de participer plus délibérément au cycle sous-jacent des produits de base.


Principaux points à retenir
- Réduire la pondération des actions américaines pour augmenter celle des actions des marchés émergents peut quand même laisser un portefeuille surexposé aux thèmes familiers de l’IA.
- Une répartition dédiée aux actions latino-américaines peut compléter le volet des marchés émergents en procurant une exposition aux producteurs de produits de base et aux entreprises qui leur offrent des services et transportent leur production.
- Pondérer les marchés latino-américains en fonction du PIB donne aux petites sociétés régionales un rôle plus important que la pondération par capitalisation boursière, ce qui diversifie le potentiel de croissance.
De récents entretiens avec les clients ont révélé une volonté de réduire une partie de la surpondération des États-Unis qui s’est accumulée dans les portefeuilles. Les investisseurs veulent conserver une exposition aux entreprises qui les ont bien servis tout en mettant plus de capital à profit à l’échelle internationale. C’est un secret de polichinelle, les marchés émergents (ME) ont joué un rôle important dans cette discussion tout au long du cycle actuel.
Mais les marchés émergents ont également connu des changements importants. La technologie et les semi-conducteurs sont devenus des secteurs phares, ce qui signifie qu’un gestionnaire d’actifs cherchant à diversifier son portefeuille au-delà des actions américaines pourrait bien continuer à miser sur des thèmes de placement qui lui sont familiers. Nous recommandons vivement de ne pas se limiter aux étiquettes régionales et d’examiner quelles entreprises et quels pays déterminent la répartition aux marchés émergents.
Une composition différente au sein des marchés émergents
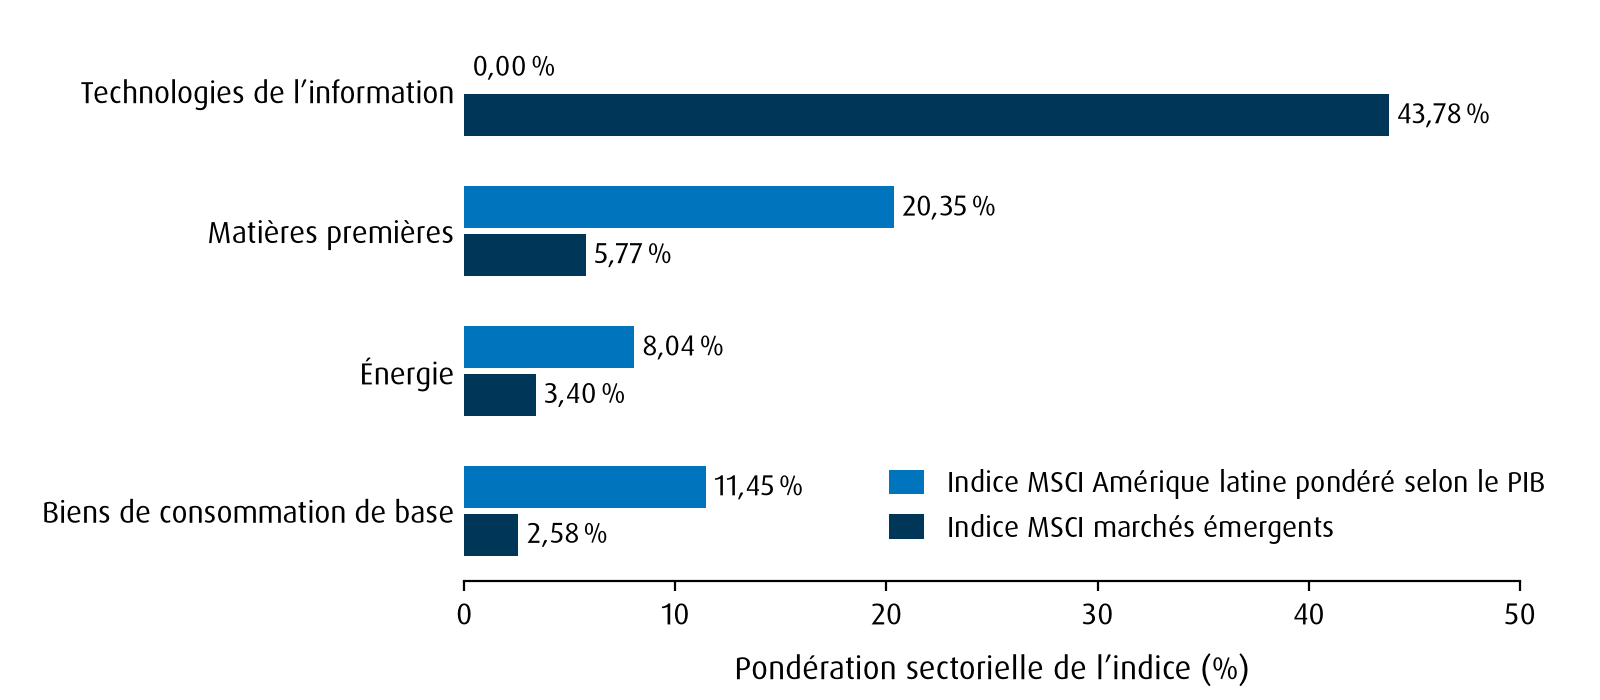
La composition est révélatrice. Taïwan et la Corée du Sud représentaient ensemble 50,3 % de l’exposition géographique du FINB BMO MSCI Marchés émergents1. Sur le plan sectoriel, les technologies de l’information (TI) représentent 43,78 % de l’indice MSCI Marchés émergents dans son ensemble2.
L’Amérique latine offre un profil boursier très différent. Les matières premières et l’énergie représentaient ensemble 28,4 % de l’indice MSCI Marchés émergents d’Amérique latine pondéré selon le PIB (pour la même période), comparativement à 9,2 % pour l’ensemble des marchés émergents. Dans le même indice de référence, la pondération des TI de l’Amérique latine est nulle (voir la figure 1).
Pour les conseillers en placement et les bureaux de gestion familiale qui examinent les expositions technologiques qui se chevauchent, cette différence est importante et fournit un contexte utile lorsqu’ils discutent des exigences en matière de rééquilibrage et de diversification
Figure 1 – Expositions sectorielles différentes
Les arguments en faveur d’une répartition délibérée en Amérique latine commencent avec les produits de base. Si un investisseur s’attend à une demande soutenue de ressources, la région donne accès aux sociétés qui produisent l’énergie, les minéraux et les produits agricoles dont l’activité mondiale aura besoin en quantités croissantes. Nous entrevoyons également un lien solide avec l’électrification et les infrastructures numériques grâce aux matériaux nécessaires à leur construction.
Les avantages peuvent s’étendre à l’économie locale. Une activité plus forte liée aux produits de base peut soutenir les sociétés qui fournissent des services aux producteurs ou qui assurent le transport de leur production. Cela permet aux investisseurs d’envisager un plus grand nombre d’entreprises aux côtés des producteurs eux-mêmes.
Les investisseurs canadiens demanderont raisonnablement quelle part de cette exposition liée aux produits de base ils détiennent déjà, compte tenu de leurs placements nationaux dans les secteurs de l’énergie et des matières premières. À notre avis, l’Amérique latine permet une participation accrue à ce thème. Certes, cela signifie également d’accepter la possibilité d’un recul plus marqué lorsque le cycle aura tourné. Un responsable de la répartition doué de sens tactique doit inclure ses placements dans les ressources canadiennes dans les évaluations régulières du portefeuille.
À notre avis, certaines économies de l’Amérique latine pourraient également croître plus rapidement que les marchés développés à mesure que les investissements prennent de l’expansion. Nous estimons que l’amélioration de la situation budgétaire et le renforcement de la stabilité géopolitique dans certaines parties de la région constituent des facteurs favorables à leur attrait en matière de placement. Ces améliorations demeureront toutefois inégales, et nous pourrons évaluer les pays et l’orientation des politiques individuellement. Une croissance économique plus rapide à elle seule ne peut pas justifier une répartition en actions.
Pondération de la répartition par pays
Dans l’évaluation d’une répartition dans la région, la construction mérite une attention particulière. La pondération en fonction de la capitalisation boursière oriente plus de capital vers les grands marchés boursiers. Cette approche, bien que raisonnable, détourne une participation significative des occasions émergentes dans des pays comme la Colombie, le Pérou et le Chili.
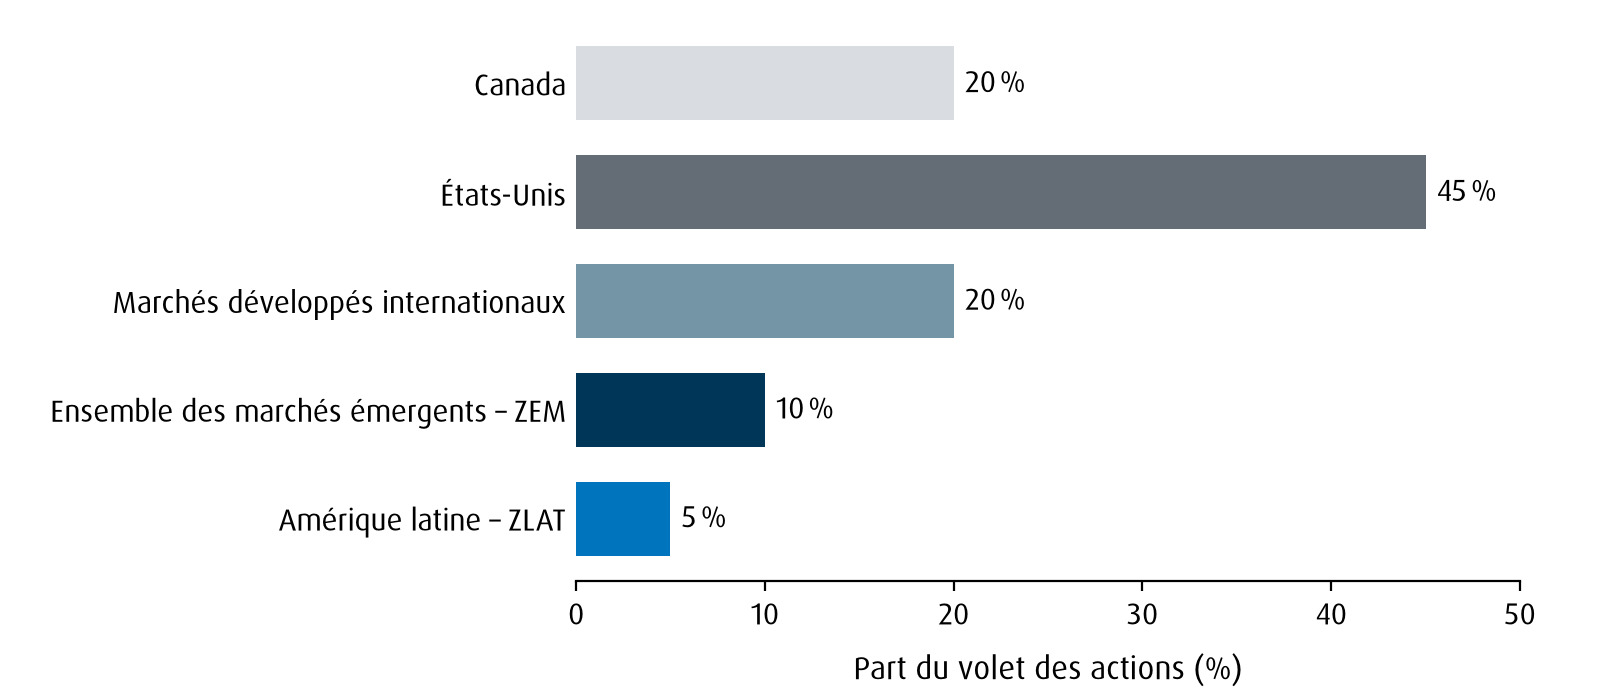
Nous nous tournons plutôt vers la pondération du PIB, qui établit la répartition par pays en fonction de la taille économique. En examinant une exposition à l’Amérique latine du point de vue économique, un ensemble plus large d’occasions s’ouvre dans l’ensemble de la région tout en conservant une exposition diversifiée aux principales sociétés cotées en bourse de l’Amérique latine. Une pondération fondée sur la taille de l’économie ferait toujours en sorte que le Brésil et le Mexique représenteraient environ les trois quarts de l’indice3, de sorte que les investisseurs devraient être bien conscients de la concentration qui demeure. Mais la diversification contribue à une répartition des marchés émergents qui se réoriente vers une exposition aux ressources et aux produits de base, et qui s’éloigne des thèmes liés à l’IA.
Figure 2 – Répartition par pays sous la pondération du PIB
Rendre la répartition délibérée
Les valorisations constituent un autre facteur à prendre en considération. L’indice MSCI Amérique latine pondéré selon le PIB se négocie à environ 10 fois les bénéfices prévisionnels, comparativement à 16,3 fois pour l’indice MSCI Monde tous pays4. Si un responsable de la répartition détient déjà une exposition large aux marchés émergents et est d’avis que la croissance à court terme et les tendances à long terme (électrification, métaux précieux, dépenses dans les infrastructures) sont haussières, une position dédiée à l’Amérique latine offre un moyen de l’exprimer de façon ciblée.
Le FINB BMO MSCI Marchés émergents (ZEM) et le FINB BMO indice MSCI PIB d’Amérique latine pondéré (ZLAT) illustrent la façon dont le point de vue peut être mis en œuvre au moyen de deux expositions complémentaires. La répartition régionale du ZLAT augmente la position en Amérique latine, qui est déjà légèrement présente dans l’ensemble des marchés émergents, mais qui diminue à mesure que les valorisations de l’IA continuent de croître; les placements combinés représentent une répartition globale plus solide et diversifiée des marchés émergents.
De plus, l’exposition jumelée peut être utile pour les conseillers en placement qui ont des capacités de sélection d’actions nord-américaines établies et qui veulent un accès efficace à une région moins familière. Un seul instrument régional facilite la mise en œuvre de l’exposition, tout en laissant au conseiller la responsabilité de la façon dont il correspond au mandat du client.
Nous déterminerions la taille d’une position en Amérique latine en fonction de la solidité de nos perspectives sur les produits de base et des expositions détenues ailleurs. Un bureau de gestion familiale qui a des intérêts commerciaux importants liés aux ressources peut déjà assumer une plus grande partie de ce risque que ne le suggère son portefeuille de titres cotés, par exemple. Le financement de cette répartition par la réduction d’une position américaine qui a pris de la valeur produira également un équilibre global différent de celui obtenu en la finançant à partir d’une répartition existante dans les marchés émergents.
Les devises et la politique doivent faire partie de la décision. Le choix d’un accès couvert ou non couvert a des répercussions sur le rendement, les variations des taux de change venant s’ajouter ou se soustraire aux rendements en dollars canadiens.
Certes, l’ensemble des marchés émergents généraux peut déjà offrir l’exposition qu’un investisseur souhaite. Mais pour ceux qui cherchent une participation plus significative dans le secteur des produits de base, l’Amérique latine offre l’occasion de repartir sur de nouvelles bases et de diversifier leurs placements. Nous avons vu à quel point la composition des marchés émergents peut changer à mesure qu’un thème prend de l’élan. En isolant l’Amérique latine, on obtient un levier supplémentaire pour les investisseurs qui veulent que leurs placements internationaux reflètent un plus large éventail d’activités économiques.
Sources
1 Au 30 septembre 2026.
2 Au 30 septembre 2026.
3 Pondérations de l’indice de référence de l’indice MSCI Amérique latine pondéré en fonction du PIB, au 30 septembre 2026.
4 Au 30 septembre 2026.
Déclarations
Réservé à l’usage des investisseurs institutionnels et des conseillers.
Ce document est fourni à titre informatif seulement. Les points de vue exprimés par le gestionnaire de portefeuille représentent son évaluation des marchés au moment de la publication. Ces opinions peuvent changer sans préavis, à tout moment. L’information qui s’y trouve ne constitue pas une source de conseils fiscaux, juridiques ou de placement et ne doit pas être considérée comme telle. Les placements ou les stratégies de négociation doivent être évalués. Il est préférable, en toutes circonstances, d’obtenir l’avis de professionnels.
Tout énoncé qui repose nécessairement sur des événements futurs peut être une déclaration prospective. Les déclarations prospectives ne sont pas des garanties de rendement. Elles comportent des risques, des éléments d’incertitude et des hypothèses. Bien que ces déclarations soient fondées sur des hypothèses considérées comme raisonnables, rien ne garantit que les résultats réels ne seront pas sensiblement différents des résultats attendus. L’investisseur est prié de ne pas se fier indûment aux déclarations prospectives. Concernant les déclarations prospectives, l’investisseur devrait examiner attentivement les éléments de risque décrits dans la version la plus récente du prospectus.
Les rendements indiciels ne tiennent pas compte des frais d’opération ni de la déduction d’autres frais et charges. Il n’est pas possible d’investir directement dans un indice. Le rendement passé n’est pas indicatif des rendements futurs.
MSCI Inc. (MSCI) ne parraine ni n’endosse les FNB BMO mentionnés aux présentes, et n’en fait pas la promotion. MSCI n’assume aucune responsabilité à l’égard du FNB visé ou de tout indice sur lequel se fonde ce FNB. Le prospectus du FNB BMO en question renferme une description plus détaillée des liens limités qu’entretient MSCI avec BMO Gestion d’actifs inc. et les FNB BMO associés.
Les placements dans des fonds négociés en bourse peuvent comporter des frais de courtage, des frais de gestion et d’autres frais. Veuillez lire l’Aperçu du FNB ou le prospectus du FNB en question avant d’investir. Les fonds négociés en bourse ne sont pas garantis, leur valeur fluctue fréquemment et leur rendement passé n’est pas indicatif de leur rendement futur.
Pour connaître les risques liés à un placement dans les FNB BMO, veuillez consulter les risques spécifiques énoncés dans l’Aperçu du FNB ou dans le prospectus. Les FNB BMO s’échangent comme des actions, ils peuvent se négocier à escompte à leur valeur liquidative et leur valeur marchande fluctue, ce qui peut augmenter le risque de perte. Les distributions ne sont pas garanties et sont susceptibles d’être changées ou éliminées.
Les FNB BMO sont gérés par BMO Gestion d’actifs inc., un gestionnaire de fonds d’investissement, un gestionnaire de portefeuille et une entité juridique distincte de la Banque de Montréal. BMO Gestion mondiale d’actifs est le nom de marque sous lequel BMO Gestion d’actifs inc. et BMO Investissements Inc. exercent leurs activités.
« BMO (le médaillon contenant le M souligné) » est une marque de commerce déposée de la Banque de Montréal, utilisée sous licence.
Date de publication : novembre 2026.