Rapport stratégique sur le modèle de régime macroéconomique de BMO (T4 2026)
Sauf indication contraire, tous les cours, rendements et pondérations du portefeuille sont ceux à la clôture des marchés le 30 septembre 2026. Le rendement passé n’est pas indicatif des rendements futurs.
Des sirènes à l’horizon
Qu’il s’agisse du poème épique ou du film à succès de l’été, l’Odyssée offre de nombreuses leçons. Pour ceux d’entre nous qui travaillent dans le secteur des placements, la plus importante consiste à comprendre l’évolution des risques et leurs conséquences possibles sur nos scénarios de référence, afin de ne pas nous égarer comme notre héros Ulysse. À vrai dire, il y a beaucoup de similitudes entre le début du voyage d’Ulysse et notre position actuelle dans le cycle du marché.
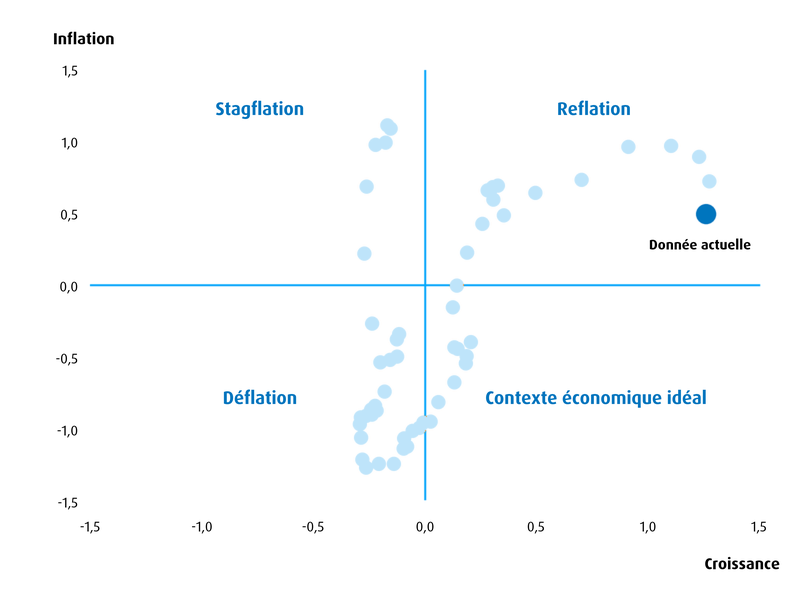
À l’heure actuelle, nous restons bien ancrés dans la phase de « reflation » du cycle macroéconomique. Dans cette phase, la plupart des indicateurs avancés laissent entrevoir une croissance économique toujours solide, tandis que les tensions sur les prix persistent. Les données récentes appuient ce point de vue. Les indices composites des directeurs d’achats des plus grandes économies du monde restent au-dessus des seuils qui indiquent une expansion économique, à l’exception notable de la Chine. L’estimation récente de l’indice des directeurs d’achats de septembre aux États-Unis indique que les entreprises n’ont pas été aussi optimistes à l’égard de la croissance future des ventes depuis des années. Cela concorde également avec les solides données américaines récentes, notamment les rapports sur l’emploi non agricole et les ventes au détail, qui donnent à penser que l’économie croît à un rythme supérieur à son taux de croissance potentiel estimé.
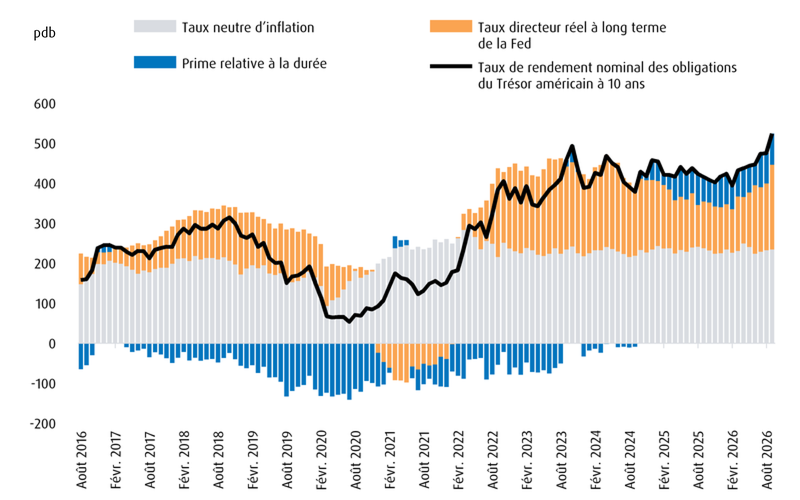
Graphique 1 – Facteurs structurels influant sur les taux de rendement à long terme aux États-Unis
C’est le contexte dans lequel nous exerçons nos activités depuis plusieurs trimestres, et il devrait continuer de soutenir un appétit général pour le risque. Toutefois, nous devons également tenir compte des risques croissants qui rendent ce contexte plus précaire que celui des trimestres précédents.
Par exemple, le conflit au Moyen-Orient continue de compliquer les choses. Voilà maintenant plus de sept mois que le trafic dans le détroit d’Ormuz est inférieur à la normale. Les pénuries mondiales ont entraîné une hausse marquée des prix de l’énergie et des produits raffinés. Cette hausse se répercute directement sur les prix à la production et à la consommation, si bien que les banques centrales ne peuvent plus faire abstraction des effets de second tour. En effet, trois des quatre grandes banques centrales ont relevé leurs taux directeurs au cours du dernier mois : la Réserve fédérale américaine (la Fed), la Banque centrale européenne et la Banque du Japon. La Banque d’Angleterre. Il y a également de très bonnes chances que la Banque du Canada finisse par relever son taux directeur lors de l’une de ses deux réunions restantes cette année. Ce sont les principales raisons pour lesquelles les taux de rendement à court terme ont augmenté sur plusieurs marchés.
Les fluctuations à l’extrémité longue de la courbe, qui sont alimentées par une multitude de facteurs, sont tout aussi importantes. D’abord, la concurrence entre les émetteurs s’intensifie, car les sociétés américaines, principalement les grands fournisseurs de services infonuagiques, cherchent à allonger l’échéance de leurs emprunts. Cela produit un effet d’éviction des obligations souveraines à long terme. Ensuite, l’essor de l’intelligence artificielle (IA) renforce les perspectives de croissance économique robuste aux États-Unis. Les marchés revoient donc à la hausse leurs estimations du taux d’intérêt neutre à long terme, ce qui fait monter les taux de rendement à l’extrémité longue de la courbe. Enfin, le risque lié à la crédibilité augmente, car peu de pays envisagent sérieusement une discipline budgétaire à ce stade-ci. Tous ces facteurs pèsent sur les acheteurs de titres à long terme, qui sont maintenant beaucoup plus sensibles aux prix que par le passé.
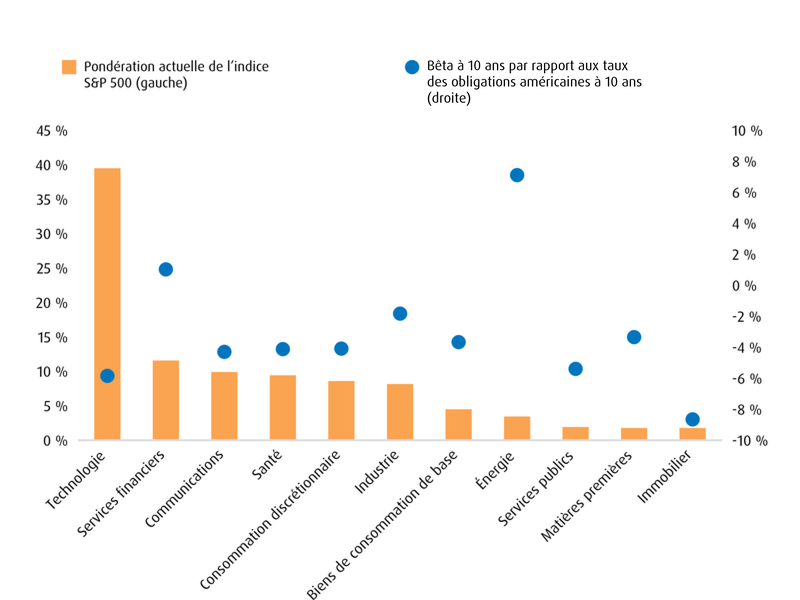
N’oubliez pas que, compte tenu de sa composition, l’indice S&P 500 est en fait un actif à longue durée. Les secteurs principalement composés de sociétés dont la valorisation dépend fortement de flux de trésorerie attendus dans un avenir lointain (technologie, services de communication, consommation discrétionnaire, etc.) représentent environ 60 % de l’indice. Cela les rend vulnérables à des taux de rendement à long terme plus élevés.
Graphique 2 – Corrélation négative entre la majorité des secteurs de l’indice S&P 500 et les fluctuations du taux de rendement des obligations américaines à 10 ans
Un autre risque pour les marchés s’est installé : la réaction défavorable du public à l’IA. Cette réaction s’est à tout le moins accentuée après les nouvelles récentes selon lesquelles certains modèles de pointe avaient adopté des comportements incontrôlés, ce qui a poussé le secteur à réclamer davantage d’autoréglementation ou de maîtrise du rythme de développement. Cela renforce l’impopularité de l’IA auprès des électeurs, une réalité que les politiciens ont de plus en plus de mal à ignorer. À notre avis, une maîtrise accrue du rythme de développement ou un renforcement de la réglementation aura des conséquences, compte tenu des importants investissements en capital réalisés dans ce secteur. Tout signe de fléchissement de la demande ou de capacité excédentaire des centres de données laisse présager un ralentissement des dépenses en immobilisations, ce qui représente un risque sérieux tant pour la croissance économique que pour l’appétit pour le risque.
Dans le contexte actuel, qui s’apparente à une phase de reflation, la persistance de prix de l’énergie et de taux de rendement obligataires élevés, combinée au risque accru de réglementation de l’IA, nous inquiète un peu plus que par le passé. Les gains faciles ne sont plus au rendez-vous. Après avoir profité du contexte de reflation, nous devons maintenant composer avec ses difficultés.
Tableau 1 – Portefeuille modèle de régime macroéconomique pour le troisième trimestre de 2026
| Symbole | Nom du FNB | Répartition sectorielle | Frais de gestion | Pondération (%) | Apport à la volatilité | |
| Titres à revenu fixe | ||||||
| ZDB | FINB BMO obligations à escompte | Titres à revenu fixe | De base | 0,09 % | 8,00 % | 3,12 % |
| ZUAG.F | FINB BMO obligations américaines totales – couvert | Titres à revenu fixe | De base | 0,08 % | 6,00 % | 2,84 % |
| ZBI | FINB BMO revenu de banques canadiennes | Titres à revenu fixe | Tactique | 0,25 % | 4,00 % | 0,87 % |
| ZAAA.F | FNB BMO TAP AAA | Titres à revenu fixe | Tactique | 0,20 % | 4,00 % | 0,64 % |
| Total des titres à revenu fixe | 22,00 % | 7,47 % | ||||
| Actions | ||||||
| ZUQ | FINB BMO MSCI américaines de haute qualité | Actions | De base | 0,30 % | 20,00 % | 21,34 % |
| ZCN | FINB BMO S&P/TSX composé plafonné | Actions | De base | 0,05 % | 20,00 % | 20,19 % |
| ZEA | FINB BMO MSCI EAFE | Actions | De base | 0,20 % | 10,00 % | 12,48 % |
| ZEM | FINB BMO MSCI marchés émergents | Actions | Tactique | 0,25 % | 3,00 % | 7,71 % |
| ZOCT | FNB BMO d’actions américaines avec tranche protégée – octobre | Actions | Tactique | 0,65 % | 8,00 % | 2,56 % |
| ZPAY | FNB BMO à rendement bonifié | Actions | Tactique | 0,65 % | 2,00 % | 1,51 % |
| Total des actions | 63,00 % | 65,79 % | ||||
| Titres alternatifs ou hybrides | ||||||
| ZGLD | FNB BMO lingots d’or | Titres hybrides/alternatifs | Tactique | 0,20 % | 5,00 % | 10,74 % |
| ZGIF | BMO Fonds d’infrastructures mondiales – série FNB | Titres hybrides/alternatifs | Tactique | 1,05 % | 4,00 % | 3,27 % |
| ZCOM | FNB BMO de produits de base généraux | Titres hybrides/alternatifs | Tactique | 0,26 % | 6,00 % | 12,74 % |
| Total des placements alternatifs | 15,00 % | 26,74 % | ||||
| Total des liquidités | 0,00 % | 0,00 % | ||||
| Portefeuille | 0,25 % | 100,00 % | 100,00 % |
Source : BMO Gestion mondiale d’actifs, au 30 juin 2026. Portefeuille modèle uniquement à des fins d’illustration. L’information qui s’y trouve ne constitue pas une source de conseils fiscaux, juridiques ou de placement et ne doit pas être considérée comme telle. Ces renseignements ne constituent pas une recommandation d’achat ou de vente d’un titre particulier. Les placements particuliers ou les stratégies de négociation doivent être évalués en fonction des objectifs de placement de l’investisseur. Il est préférable, en toutes circonstances, d’obtenir l’avis de professionnels.
Pour notre volet des titres à revenu fixe, le maintien de la sous-pondération est une décision relativement simple. Il est certes tentant de voir les taux de rendement plus élevés comme une occasion, mais les facteurs qui les poussent à la hausse sont trop puissants pour que nous puissions miser contre cette tendance à l’heure actuelle. Il nous faudra au moins des signes d’essoufflement de l’élan des marchés boursiers et de l’économie avant de nous intéresser au marché obligataire américain. Nous maintenons la surpondération de notre volet des placements alternatifs, compte tenu de nos inquiétudes face à la situation actuelle de l’inflation.
De plus, nous sommes de plus en plus prudents dans nos perspectives boursières. Bien que nous maintenions une surpondération dans notre volet des actions, nous réduisons le risque de baisse inhérent à cette position grâce à une plus grande pondération des stratégies à faible volatilité. Cela nous permet de participer aux hausses tout en tenant davantage compte des risques de baisse croissants. Par conséquent, la contribution des actions au risque est nettement inférieure à celle des trimestres précédents.
Pour conclure, le parcours est loin d’être terminé. Comme Ulysse, nous demeurons déterminés à atteindre notre destination. Toutefois, les eaux devenant plus dangereuses, nous croyons que la prochaine étape du voyage appelle à redoubler de prudence, sans pour autant faire marche arrière.
Tableau 2 – Changements apportés au portefeuille de régime macroéconomique (du troisième au quatrième trimestre de 2026)
Vente ou réduction | Symbole | Ancienne pondération | (%) | Nouvelle pondération |
8.00% | -2.00% | 6.00% | ||
| FINB BMO revenu de banques canadiennes | ZBI | 6.00% | -2.00% | 4.00% |
| FINB BMO MSCI américaines de haute qualité | ZUQ | 8.00% | -3.00% | 20.00% |
| FINB BMO MSCI marchés émergents | ZEM | 6.00% | -3.00% | 3.00% |
| FNB BMO d’actions américaines à faible volatilité | ZLU | 4.00% | -4.00% | 0.00% |
| FNB BMO vente d’options d’achat couvertes de banques canadiennes | ZWB | 5.00% | -5.00% | 0.00% |
| FNB BMO écart sur options d’achat couvertes de lingots d’or | ZWGD | 2.00% | -2.00% | 0.00% |
| BMO Fonds d’infrastructures mondiales – série FNB | ZGIF | 5.00% | -1.00% | 4.00% |
Achat ou ajout | ||||
| FNB BMO TAP AAA (parts couvertes) | ZAAA/F | 0.00% | 4.00% | 4.00% |
| FINB BMO MSCI EAFE | ZEA | 7.00% | 3.00% | 10.00% |
| FNB BMO d’actions américaines avec tranche protégée couvert en dollars canadiens – octobre | ZOCT | 0.00% | 8.00% | 8.00% |
| FNB BMO à rendement bonifié | ZPAY | 0.00% | 2.00% | 2.00% |
| FNB BMO lingots d’or | ZGLD | 0.00% | 5.00% | 5.00% |
Source : BMO Gestion mondiale d’actifs, au
Tableau 3 – Composition de la répartition de l’actif par rapport à l’indice de référence
Pondération actuelle | Indice de référence | ||
Titres à revenu fixe | 22% | 30% | Sous-pondération |
Actions | 63% | 60% | Légère surpondération |
Placements alternatifs/hybrides | 15% | 10% | Surpondération |
Source : BMO Gestion mondiale d’actifs, au 30 septembre, 2026.
Répartition de l’actif
- Les résultats de notre modèle de régime macroéconomique donnent toujours à penser que nous sommes dans la phase de reflation du cycle, qui favorise généralement les secteurs cycliques et les produits de base. Cependant, nous entrons maintenant dans une autre phase du cycle monétaire, orientée vers le resserrement. Nous devons donc faire preuve de plus de prudence dans la répartition de l’actif et la sélection des titres.
- Nous maintenons une sous-pondération de la durée et des placements de revenu, à 22 % pour ce trimestre. Cela reflète nos préoccupations à l’égard de la tendance actuelle de l’inflation ainsi que des facteurs d’offre et de demande à l’œuvre à l’extrémité longue de la courbe. Pour le moment, nous privilégions l’exposition à la durée en dollars canadiens plutôt qu’en dollars américains. Nous pourrions toutefois accroître notre exposition à la durée en dollars américains si les prochaines données révèlent des signes de ralentissement de la croissance.
- Par rapport au deuxième trimestre, nous avons atténué une partie du risque dans notre volet de croissance de deux façons. D’abord, nous avons réduit la pondération en actions de 65 % au troisième trimestre à 63 % au quatrième trimestre. Ensuite, nous accordons une plus grande pondération aux produits intrinsèquement moins volatils afin de réduire la contribution au risque du volet des actions. Bien entendu, nous continuons de surpondérer les actions, car nous estimons que le contexte est favorable, mais ces changements tiennent compte d’une marge d’erreur désormais plus mince.
- Dans le volet des placements alternatifs, nous avons légèrement augmenté notre pondération pour la porter à 15 %, et nous continuerons de surpondérer ces placements. Encore une fois, cela reflète nos préoccupations à l’égard de la persistance de l’inflation et de la nécessité de couvertures adéquates dans le portefeuille.
- Pour ce qui est de la gestion des devises, nous choisissons de ne pas couvrir le risque de change de notre exposition aux actions et aux placements alternatifs américains, tout en maintenant une couverture pour notre exposition aux titres à revenu fixe américains. Cela reflète notre point de vue selon lequel le risque lié au dollar américain atténue plus efficacement la volatilité globale des volets des actions et des placements alternatifs.
- Le taux de change dollar américain/dollar canadien a augmenté de plus de 2 % en septembre. Cela est probablement attribuable à la vigueur générale du dollar américain par rapport à la plupart des devises des pays développés. Cette vigueur découle elle-même en partie d’une réévaluation des attentes de resserrement de la Fed. Néanmoins, le taux de change dollar américain/dollar canadien devrait se consolider quelque peu, tout en restant au-dessus de 1,40.
Graphique 3 – Résultats du modèle de régime macroéconomique pour le troisième trimestre de 2026
Titres à revenu fixe
- Nous réduisons notre position de base sur la durée aux États-Unis (ZUAG/F – FINB BMO obligations américaines totales couvert) et notre position tactique sur les titres de créance des banques canadiennes (ZBI – FINB BMO revenu de banques canadiennes). Les fonds ainsi dégagés serviront à financer une position dans des titres américains notés AAA et adossés à des prêts (par l’intermédiaire du ZAAA/F – FNB BMO TAP AAA couvert).
- Nous avons exposé les raisons de notre position sur la durée américaine dans l’article principal. En ce qui concerne les titres de créance des banques canadiennes, nous avons estimé qu’il était prudent de réduire notre pondération compte tenu du positionnement actuel. Dans le cas du ZAAA, l’exposition aux taux variables nous paraît intéressante dans ce contexte. Nous estimons que, dans l’ensemble, les bilans du secteur privé sont en assez bonne santé pour le moment.
Actions
- Nous avons modifié les pondérations de nos positions de base dans le ZUQ (FINB BMO MSCI américaines de haute qualité) et le ZEA (FINB BMO MSCI EAFE). En effet, nous avons réduit la pondération du premier et étoffé celle du second afin de réduire la contribution du volet des actions à la volatilité, tout en nous diversifiant sur le plan géographique.
- Dans les positions tactiques, nous réduisons de moitié notre pondération du ZEM (FINB BMO MSCI marchés émergents) et supprimons nos positions dans le ZLU (FNB BMO d’actions américaines à faible volatilité) et le ZWB (FNB BMO vente d’options d’achat couvertes de banques canadiennes).
- Conformément à notre objectif de réduire la contribution globale au risque de nos placements en actions, nous établissons deux nouvelles positions tactiques : ZOCT (FNB BMO d’actions américaines avec tranche protégée – octobre) et ZPAY (FNB BMO à rendement bonifié). Ces deux expositions tiennent compte de la montée des risques et concordent avec notre opinion selon laquelle les marchés boursiers devraient se consolider.
Placements alternatifs/hybrides non traditionnels
Encore une fois, la persistance de l’inflation nous inquiète en ce moment, et c’est pourquoi nous choisissons de maintenir la surpondération du volet des placements alternatifs.
Nous augmentons notre pondération de l’or, mais remplaçons le ZWGD (FNB BMO écart sur options d’achat couvertes de lingots d’or) par le ZGLD (FNB BMO lingots d’or). Nous conservons le ZWGD dans nos autres portefeuilles.
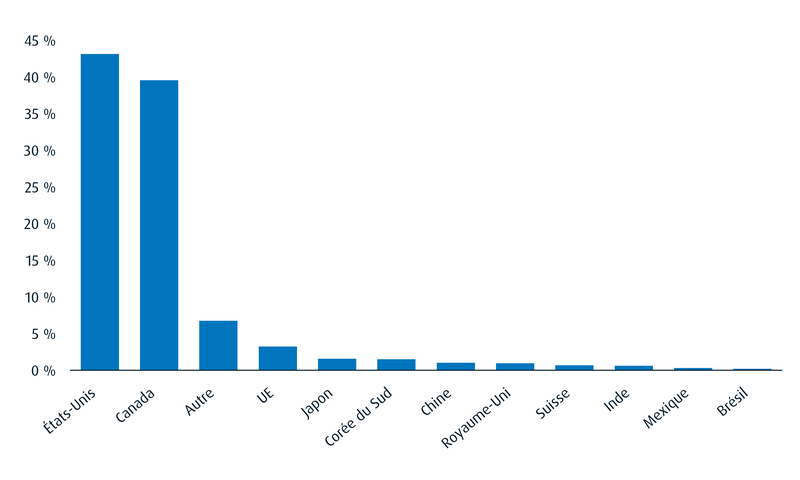
Graphique 4 – Exposition régionale du modèle de régime macroéconomique au quatrième trimestre de 2026
Graphique 5 – Répartition sectorielle des actions mondiales du modèle de régime macroéconomique
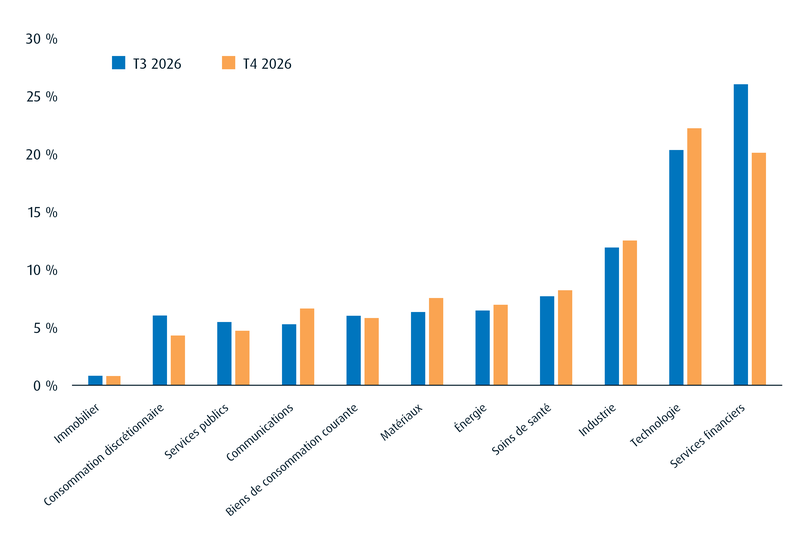
Tableau 4 – Caractéristiques des titres à revenu fixe du modèle de régime macroéconomique
Quatrième trimestre de 2026 |
Troisième trimestre de 2026 |
|
Échéance moyenne pondérée |
7,98 |
6,87 |
Durée moyenne pondérée |
4,41 |
5,20 |
Coupon moyen pondéré (%) |
3,27 |
3,03 |
Taux de distribution annualisé (%) |
3,18 |
2,86 |
Rendement à l’échéance moyen pondéré (%) |
4,71 |
3,96 |
Source : BMO Gestion mondiale d’actifs, au 30 septembre 2026.
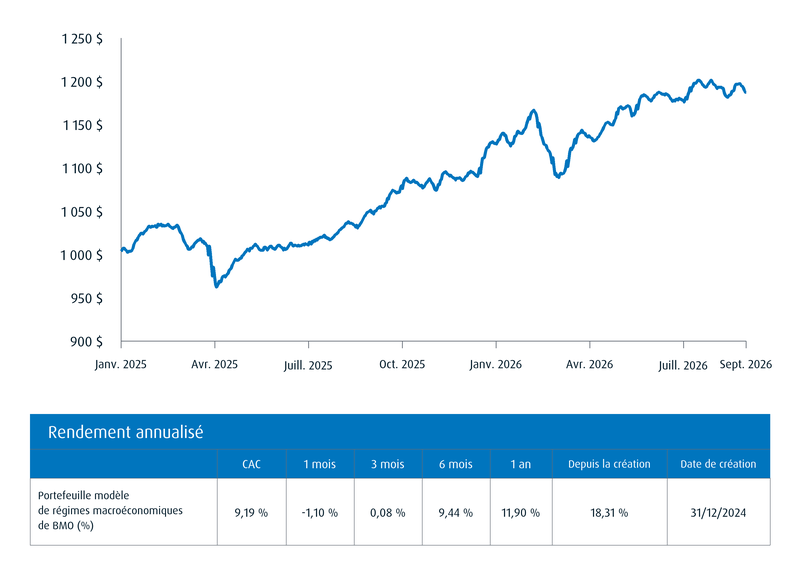
Rendement du portefeuille du modèle de régime macroéconomique
Rapport sur la stratégie de titres à revenu fixe (T4 2026) >
Rapport sur la stratégie équilibrée fiscalement avantageuse de BMO Portefeuilles dirigés FNB (T4 2026) >
Rapport sur le portefeuille modèle macroéconomique de CCAÉ des FNB BMO (T4 2026) >
Visitez le site bmo.com/fnb ou communiquez avec le Service à la clientèle au 1−800−361−1392.
Pour écouter nos balados sur les perspectives du pupitre de négociation de BMO, veuillez consulter le site bmoetfs.ca/fr/.
Les balados des FNB BMO sont également accessibles sur


Avis juridiques
Réservé aux conseillers.
Réservé aux conseillers. Aucune partie de cette communication ne peut être reproduite ni distribuée aux clients. Tout énoncé qui repose nécessairement sur des événements futurs peut être une déclaration prospective. Les déclarations prospectives ne sont pas des garanties de rendement. Elles comportent des risques, des éléments d’incertitude et des hypothèses. Bien que ces déclarations soient fondées sur des hypothèses considérées comme raisonnables, rien ne garantit que les résultats réels ne seront pas sensiblement différents des résultats attendus. L’investisseur est prié de ne pas se fier indûment aux déclarations prospectives. Concernant les déclarations prospectives, l’investisseur doit examiner attentivement les éléments de risque décrits dans la version la plus récente du prospectus.
Les opinions exprimées par l’auteur représentent son évaluation des marchés au moment où elles ont été exprimées. Ces opinions peuvent changer sans préavis, à tout moment. Les renseignements fournis dans le présent document ne constituent pas une sollicitation ni une offre relative à l’achat ou à la vente de titres, et ils ne doivent pas non plus être considérés comme des conseils de placement. Le rendement passé n’est pas garant des résultats futurs.
Cette communication est fournie à titre informatif seulement. L’information qui s’y trouve ne constitue pas une source de conseils fiscaux, juridiques ou de placement et ne doit pas être considérée comme telle. Les placements particuliers et/ou les stratégies de négociation doivent être évalués en fonction des objectifs de placement de l’investisseur. Il est préférable, en toute circonstance, d’obtenir l’avis de professionnels.
Les rendements des indices ne tiennent pas compte des frais d’opération ni de la déduction d’autres frais et charges. Il n’est pas possible d’investir directement dans un indice. Le rendement passé n’est pas indicatif des rendements futurs.
On ne peut pas investir directement dans un indice.
Les placements dans des fonds négociés en bourse peuvent comporter des frais de courtage, des frais de gestion et d’autres frais. Veuillez lire l’Aperçu du FNB ou le prospectus des FNB BMO avant d’investir. Les taux de rendement indiqués sont les taux de rendement composés annuels historiques globaux; ils tiennent compte de l’évolution de la valeur des parts et du réinvestissement de tous les dividendes ou montants distribués, mais non des commissions qui se rattachent aux ventes, aux rachats ou aux distributions ni des frais facultatifs ou de l’impôt payables par le porteur de parts, lesquels auraient réduit le rendement. Les fonds négociés en bourse ne sont pas garantis, leur valeur fluctue fréquemment et leur rendement passé n’est pas indicatif de leur rendement futur.
Pour connaître les risques liés à un placement dans les FNB BMO, veuillez consulter les risques spécifiques énoncés dans le prospectus du FNB BMO. Les FNB BMO s’échangent comme des actions, ils peuvent se négocier à escompte à leur valeur liquidative et leur valeur marchande fluctue, ce qui peut augmenter le risque de perte. Les distributions ne sont pas garanties et sont susceptibles d’être changées ou éliminées.
Les taux de rendement des distributions sont calculés en divisant la plus récente distribution régulière ou prévue (qui peut être fondée sur le revenu, les dividendes, le remboursement du capital ou les primes d’option, selon le cas), exclusion faite des distributions de fin d’année supplémentaires et des distributions spéciales réinvesties, annualisée en fonction de la fréquence, par la valeur liquidative (VL) courante. Le calcul du taux de rendement ne comprend pas les distributions réinvesties. Les distributions ne sont pas garanties, peuvent varier et sont susceptibles d’être changées ou éliminées. Les taux de distribution peuvent changer sans préavis (à la hausse ou à la baisse) selon les conditions du marché et la variation de la valeur liquidative. Le versement des distributions ne doit pas être confondu avec le rendement ou le taux de rendement du FNB BMO. Si les distributions versées par un FNB BMO sont supérieures au rendement du fonds d’investissement, votre placement initial perdra de la valeur. Les distributions versées du fait de gains en capital réalisés par un FNB BMO, ainsi que le revenu et les dividendes accumulés par un FNB BMO, font partie de votre revenu imposable de l’année où ils ont été versés. Le prix de base rajusté est réduit du montant de tout remboursement de capital. Si le prix de base rajusté est inférieur à zéro, il vous faudra payer l’impôt sur les gains en capital sur la portion du montant qui est inférieure à zéro.
Les distributions en espèces, le cas échéant, sur les parts d’un FNB BMO (autres que les parts de catégorie Accumulation ou les parts assujetties à un régime de réinvestissement des distributions) devraient être payées principalement à partir de dividendes ou de distributions, et autres revenus ou gains, reçus par le FNB BMO, moins les dépenses du FNB BMO, mais peuvent également comprendre des montants non imposables, dont des remboursements de capital, qui peuvent être versés à l’entière discrétion du gestionnaire. Dans la mesure où les dépenses d’un FNB BMO dépassent le revenu qu’il génère au cours d’un mois, d’un trimestre ou d’une année, selon le cas, il n’est pas prévu qu’une distribution mensuelle, trimestrielle ou annuelle soit versée. Les distributions, le cas échéant, à l’égard des parts de catégorie Accumulation du FINB BMO obligations de sociétés à court terme, du FINB BMO obligations fédérales à court terme, du FINB BMO obligations provinciales à court terme, du FNB BMO obligations à très court terme et du FNB BMO obligations américaines à très court terme seront automatiquement réinvesties dans des parts additionnelles du FNB BMO pertinent. Après chaque distribution, le nombre de parts de catégorie Accumulation du FNB BMO pertinent sera immédiatement consolidé de manière à ce que le nombre de parts de catégorie Accumulation en circulation du FNB BMO pertinent soit le même que le nombre de parts de catégorie Accumulation en circulation avant la distribution. Les porteurs de parts non-résidents peuvent voir le nombre de titres réduit en raison de la retenue d’impôt. Certains FNB BMO ont adopté un plan de réinvestissement des distributions, qui prévoit qu’un porteur de parts peut choisir de réinvestir automatiquement toutes les distributions en espèces versées sur les parts qu’il détient en parts additionnelles du FNB BMO pertinent, conformément aux modalités du programme de réinvestissement des distributions. Pour obtenir de plus amples renseignements, consultez la politique de distribution dans le prospectus des FNB BMO.
Les fonds négociés en bourse BMO sont gérés par BMO Gestion d’actifs inc., une société de gestion de fonds d’investissement et de gestion de portefeuille et une entité juridique distincte de la Banque de Montréal.
« BMO (le médaillon contenant le M souligné) » est une marque de commerce déposée de la Banque de Montréal, utilisée sous licence.