Des rendements plus élevés, des défis plus grands


- Les États-Unis demeurent résolument engagés dans une phase de reflation, mais le contexte de placement devient plus précaire. La croissance résiliente devrait continuer de contribuer aux bénéfices et à l’appétit général pour le risque, mais une inflation persistante, un resserrement renouvelé des politiques et une hausse des taux de rendement à long terme laissent moins de place à l’erreur. À l’approche de la période de publication des résultats du troisième trimestre, nous privilégions les secteurs dont les données fondamentales s’améliorent, tout en limitant l’exposition aux segments du marché dont la durée est longue et sensible aux taux.
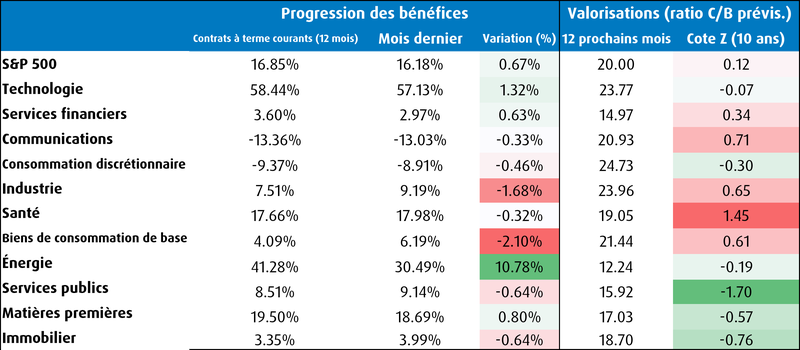
- Le secteur de la santé affiche maintenant la plus importante surpondération et constitue maintenant le principal volet défensif du portefeuille. Contrairement à la plupart des secteurs défensifs, les bénéfices ont nettement augmenté dans la santé (+17 %). La croissance des ventes reste toutefois modeste, à 3,4 %, ce qui indique que l’amélioration est attribuable à l’expansion des marges et non pas à la hausse de la demande. Malgré tout, la solidité croissante des bénéfices du secteur offre un équilibre plus intéressant entre résilience et croissance que d’autres secteurs défensifs, même si sa valorisation reste élevée par rapport aux niveaux historiques.
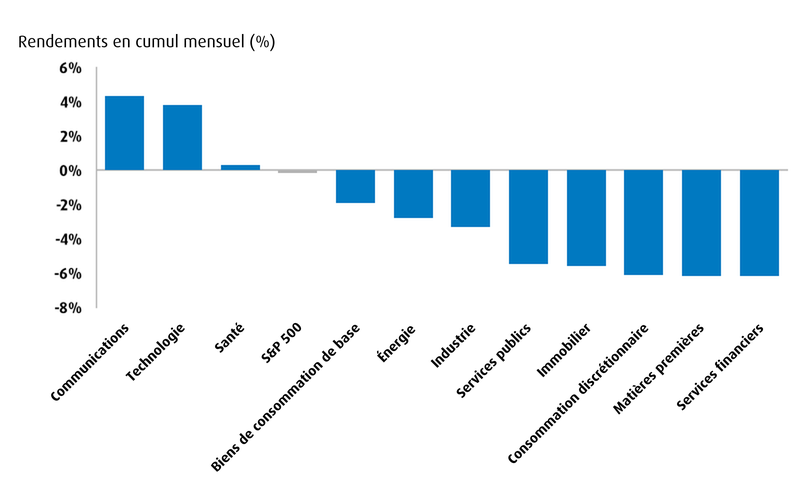
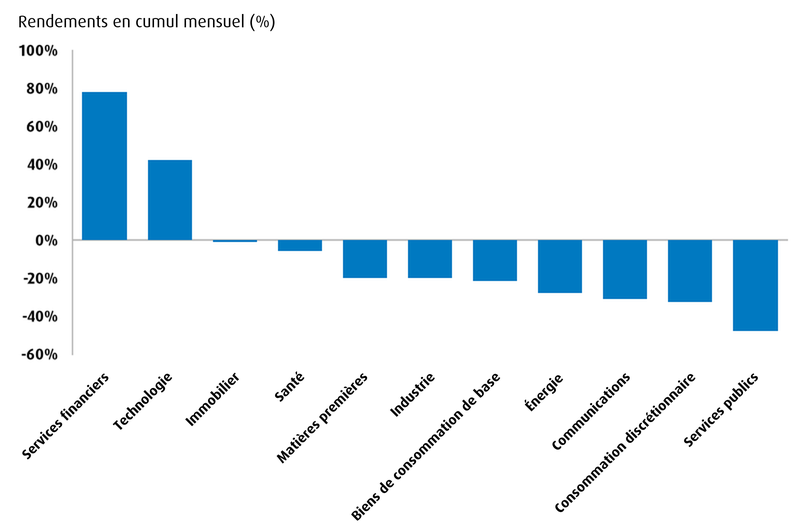
- Les services financiers offrent l’un des potentiels de gestion du risque et de rendement les plus attrayants. Ceux-ci ont été à la traîne des autres secteurs en septembre, malgré des prévisions de bénéfices en hausse et l’une des plus fortes croissances prévues des flux de trésorerie pour les 12 prochains mois. Les valorisations de ce secteur se sont améliorées par suite du récent repli, sans que les perspectives fondamentales ne soient considérablement modifiées, ce qui a créé un point d’entrée plus attrayant à l’approche de la période de publication des résultats.
- La technologie demeure le secteur le plus performant du marché sur le plan des bénéfices, mais les taux élevés des obligations du Trésor à long terme constituent un enjeu de plus en plus important. Le secteur continue de se démarquer sur le plan des bénéfices prévisionnels et de la croissance des ventes, ces deux indicateurs se situant à plus de trois écarts-types au-dessus de leurs moyennes à long terme. Toutefois, en raison de la nature à long terme du secteur de la technologie, les valorisations sont particulièrement sensibles à une hausse des taux d’actualisation. Nous restons optimistes à l’égard des perspectives de bénéfices de ce secteur, mais les pressions exercées par les taux de rendement à long terme élevés justifient une pondération neutre.
- La consommation discrétionnaire et les services de communications font face à un contexte plus difficile. Ces deux secteurs continuent d’afficher des valorisations élevées malgré des prévisions de croissance des bénéfices relativement faibles pour les 12 prochains mois. Les services de communications ont récemment enregistré des rendements impressionnants, mais une grande part de cette vigueur est attribuable aux gains démesurés de Meta (+30 %) plutôt qu’à une amélioration généralisée des bénéfices. Nous demeurons prudents jusqu’à ce que les attentes de croissance se stabilisent ou que les valorisations deviennent plus attrayantes.
- Les services publics et l’immobilier font face à l’obstacle le plus important. Bien que les valorisations de ces deux secteurs se situent sous leur fourchette historique, les facteurs fondamentaux défavorables restent importants. Les services publics doivent composer avec des perspectives de flux de trésorerie en baisse, tandis que le secteur immobilier continue de faire face à des coûts de financement élevés. Comme les taux à long terme continuent de constituer un frein, il est peu probable que l’apport des valorisations suffise à lui seul pour générer un rendement supérieur qui soit durable.
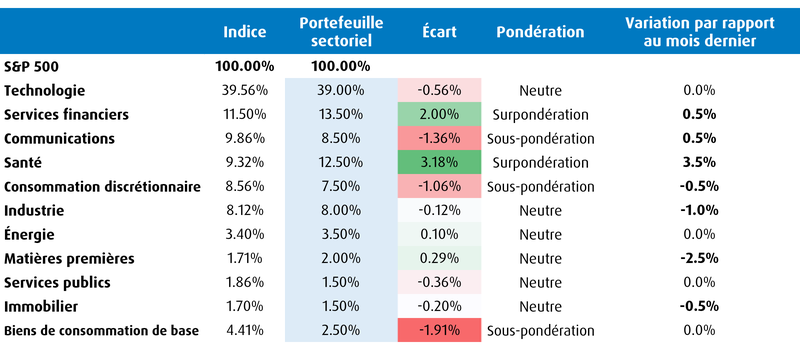
- Pour le portefeuille : Nous apporterons les modifications suivantes :
- Technologie : La pondération sectorielle est inchangée par rapport au mois dernier. Notre position est passée d’une surpondération à une pondération neutre à la suite de l’augmentation de la pondération de l’indice de référence.
- Services financiers : Nous maintenons la surpondération, mais le poids est légèrement supérieur à celui du mois dernier.
- Santé : Notre position est passée de neutre à surpondérée. Nous augmentons la pondération par rapport au mois dernier.
- Services de communications : Notre position est toujours sous-pondérée, mais la pondération est plus élevée que le mois dernier pour correspondre à la pondération dans l’indice.
- Industrie : Nous maintenons la pondération neutre, mais le poids est légèrement inférieur à celui du mois dernier.
- Matières premières : Notre position est passée de surpondérée à neutre.
- Consommation discrétionnaire : Nous maintenons tout de même une position sous-pondérée. Nous réduisons la pondération par rapport au mois dernier.
- Immobilier : Notre position reste neutre, mais la pondération est légèrement inférieure à celle du mois dernier.
L’indice de référence est l’indice S&P 500.
Secteurs en vedette :
Santé (FINB BMO actions du secteur sélectionné de la santé SPDR – ZXLV)
Services financiers (FINB BMO actions du secteur sélectionné services financiers SPDR – ZXLF)
Technologie (FINB BMO actions du secteur sélectionné technologies SPDR – ZXLK)
Veuillez consulter le graphique 5 ci-dessous pour connaître le rendement mensuel et le graphique 6 pour connaître les changements tactiques mensuels apportés au Portefeuille sectoriel modèle de BMO.
Graphique 1 – Rendement total des secteurs
Graphique 2 – Croissance des flux de trésorerie prévisionnels provenant de l’exploitation (FTE) – 12 prochains mois
Graphique 3 – Bénéfices et valorisation
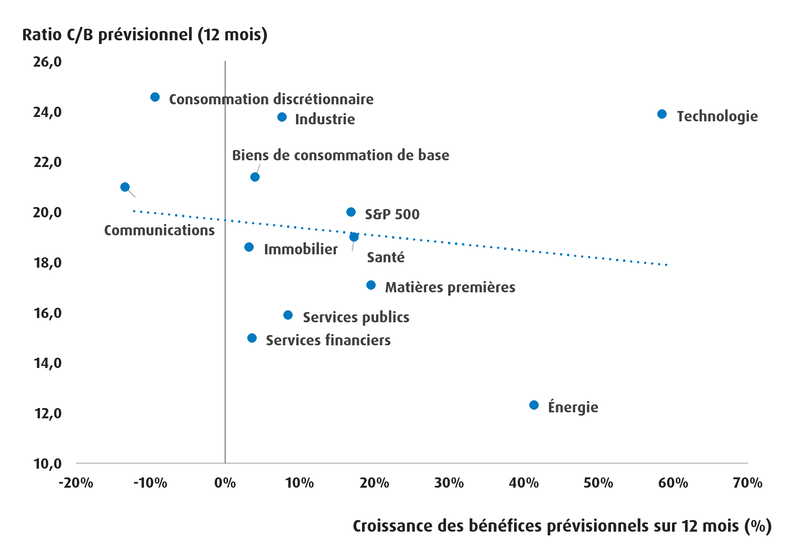
Tableau 4 – Bénéfices et valorisations par rapport aux données historiques
Graphique 5 – Rendement du portefeuille sectoriel modèle BMO en 2026
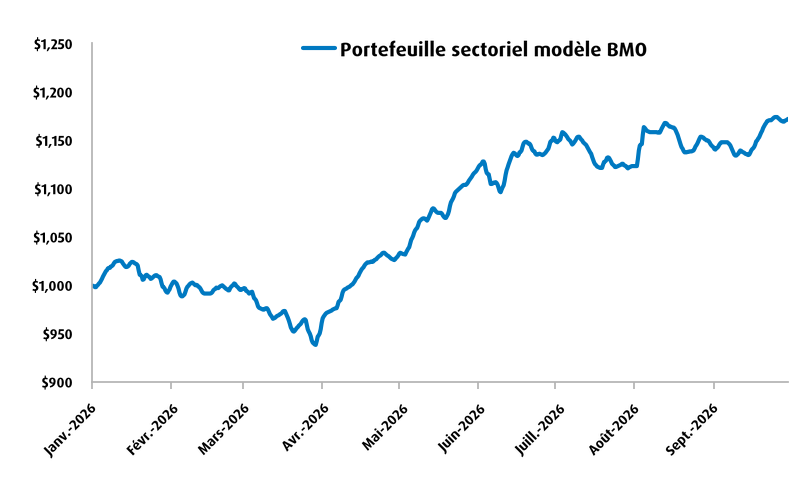
| CAC | 1 mois | 3 mois | 6 mois | Depuis la création | Date de création | |
Portefeuille sectoriel modèle BMO (%) | 17,24% | 1,89% | 1,50% | 25,27% | 17,24% | 31/12/2025 |
Source : BMO Gestion mondiale d’actifs. Données en date du 29 septembre 2026. Le rendement passé n’est pas indicatif des rendements futurs.
Graphique 6 – Portefeuilles FNB BMO sectoriels en octobre 2026
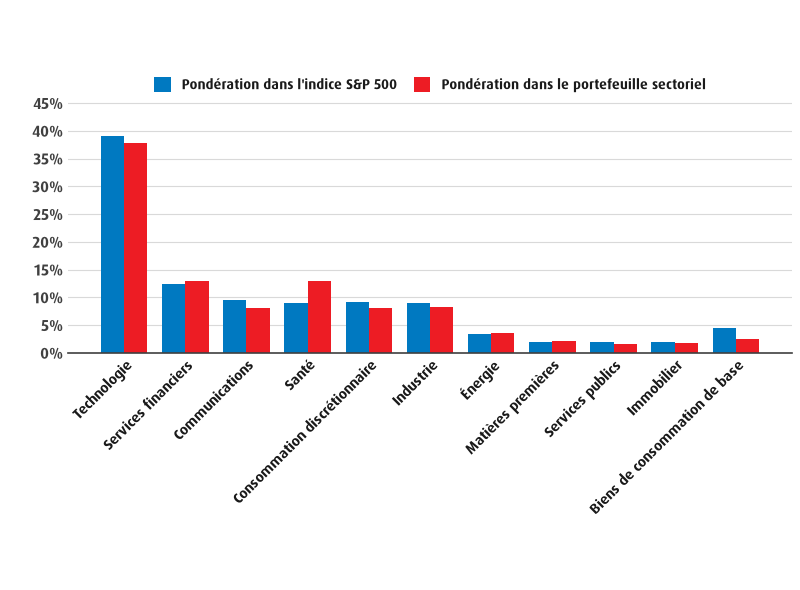
Graphique 7 – Pondérations des Portefeuilles FNB BMO sectoriels par rapport à l’indice S&P 500
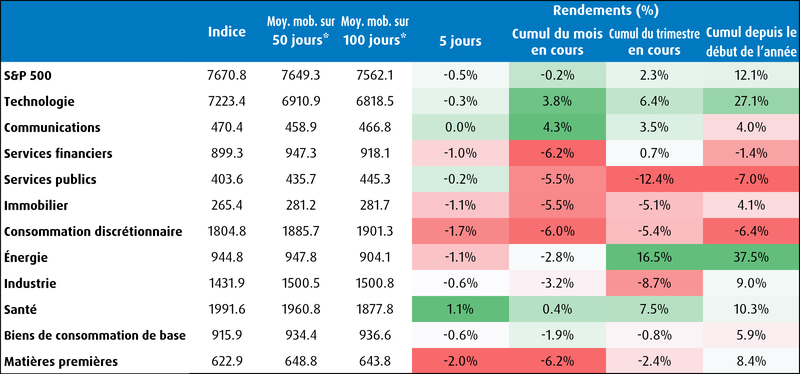
Graphique 8 – Rendements sectoriels
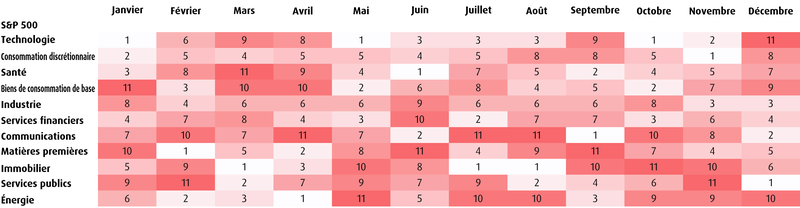
Graphique 9 – Graphique de saisonnalité (rang moyen au cours des 35 dernières années)
Avis juridiques :
Réservé aux conseillers. Aucune partie de ce matériel ne peut être reproduite ni distribuée aux clients particuliers.
Ce document est fourni à titre informatif seulement. L’information qui s’y trouve ne constitue pas une source de conseils fiscaux, juridiques ou de placement et ne doit pas être considérée comme telle. Les placements ou les stratégies de négociation doivent être évalués. Il est préférable, en toutes circonstances, d’obtenir l’avis de professionnels.
Les opinions exprimées visent à offrir une évaluation des marchés au moment où elles sont publiées. Ces opinions peuvent changer sans préavis, à tout moment. Les renseignements fournis dans le présent document ne constituent pas une sollicitation ni une offre relative à l’achat ou à la vente de titres, et ils ne doivent pas non plus être considérés comme des conseils de placement. Le rendement passé n’est pas garant des résultats futurs.
Les placements dans des fonds négociés en bourse peuvent comporter des frais de courtage, des frais de gestion et d’autres frais. Veuillez lire l’Aperçu du FNB ou le prospectus des FNB BMO avant d’investir. Les taux de rendement indiqués correspondent aux rendements totaux historiques annualisés et composés, incluant les variations de la valeur unitaire et le réinvestissement de tous les dividendes ou distributions ; ils ne tiennent pas compte des frais de vente, de rachat, de distribution ou autres frais facultatifs, ni des impôts sur le revenu payables par les porteurs de parts, éléments qui auraient réduit les rendements. Les fonds négociés en bourse ne sont pas garantis, leur valeur fluctue fréquemment et leur rendement passé n’est pas indicatif de leur rendement futur.
Pour connaître les risques liés à un placement dans les FNB BMO, veuillez consulter les risques spécifiques énoncés dans le prospectus. Les FNB BMO s’échangent comme des actions, ils peuvent se négocier à escompte à leur valeur liquidative et leur valeur marchande fluctue, ce qui peut augmenter le risque de perte. Les distributions ne sont pas garanties et sont susceptibles d’être changées ou éliminées.
La fiducie Select Sector SPDRMD est composée de onze portefeuilles de placement distincts (chacun étant un « FNB Select Sector SPDRMD » ou un « FNB » et, collectivement, les « FNB Select Sector SPDRMD » ou les « FNB »). Chaque FNB Select Sector SPDRMD est un « fonds indiciel » qui investit dans un secteur ou un groupe de secteurs précis représentés par un indice Select Sector. Les sociétés incluses dans chaque indice Select Sector sont sélectionnées en fonction de la classification industrielle générale dans un univers de sociétés défini par l’indice S&P 500MD. L’objectif de placement de chaque FNB est de fournir des résultats de placement qui, avant les dépenses, correspondent généralement au cours et au rendement des titres de participation cotés en bourse de sociétés d’un secteur ou d’un groupe de secteurs précis, représentés par un indice sectoriel de marché précis.
L’indice Select Sector est un produit de S&P Dow Jones Indices LLC ou de ses sociétés affiliées (SPDJI) et fait l’objet d’une licence d’utilisation accordée à BMO Gestion d’actifs Inc. S&P®, S&P 500®, Select Sector®, SPDR®, US 500 et The 500 sont des marques de commerce de S&P Global, Inc. ou de ses sociétés affiliées (S&P), et Dow Jones® est une marque déposée de Dow Jones Trademark Holdings LLC (Dow Jones); ces marques font l’objet d’une licence d’utilisation accordée à SPDJI et d’une sous-licence accordée à certaines fins à BMO Gestion d’actifs Inc. L’ETF BMO concerné n’est ni parrainé, ni approuvé, ni vendu, ni promu par SPDJI, Dow Jones, S&P ou leurs sociétés affiliées respectives; aucune de ces parties ne fait de déclaration quant à l’opportunité d’investir dans ce(s) produit(s) ni n’assume de responsabilité en cas d’erreurs, d’omissions ou d’interruptions de l’indice.
L’indice S&P 500 est un indice non géré de 500 actions ordinaires que l’on considère généralement comme représentatif du marché boursier américain. L’indice est fortement pondéré en actions à grande capitalisation boursière et représente environ les deux tiers de la valeur marchande totale de toutes les actions ordinaires américaines. Les données de l’indice S&P 500 ne tiennent pas compte des frais, des dépenses ou des impôts. Avant d’investir, l’investisseur doit tenir compte de ses objectifs de placement, des risques, des frais et des dépenses.
On ne peut pas investir directement dans un indice.
Les fonds négociés en bourse BMO sont gérés par BMO Gestion d’actifs inc., une société de gestion de fonds d’investissement et de gestion de portefeuille et une entité juridique distincte de la Banque de Montréal.
« BMO (le médaillon contenant le M souligné) » est une marque de commerce déposée de la Banque de Montréal, utilisée sous licence.